Mostra sommario Nascondi sommario
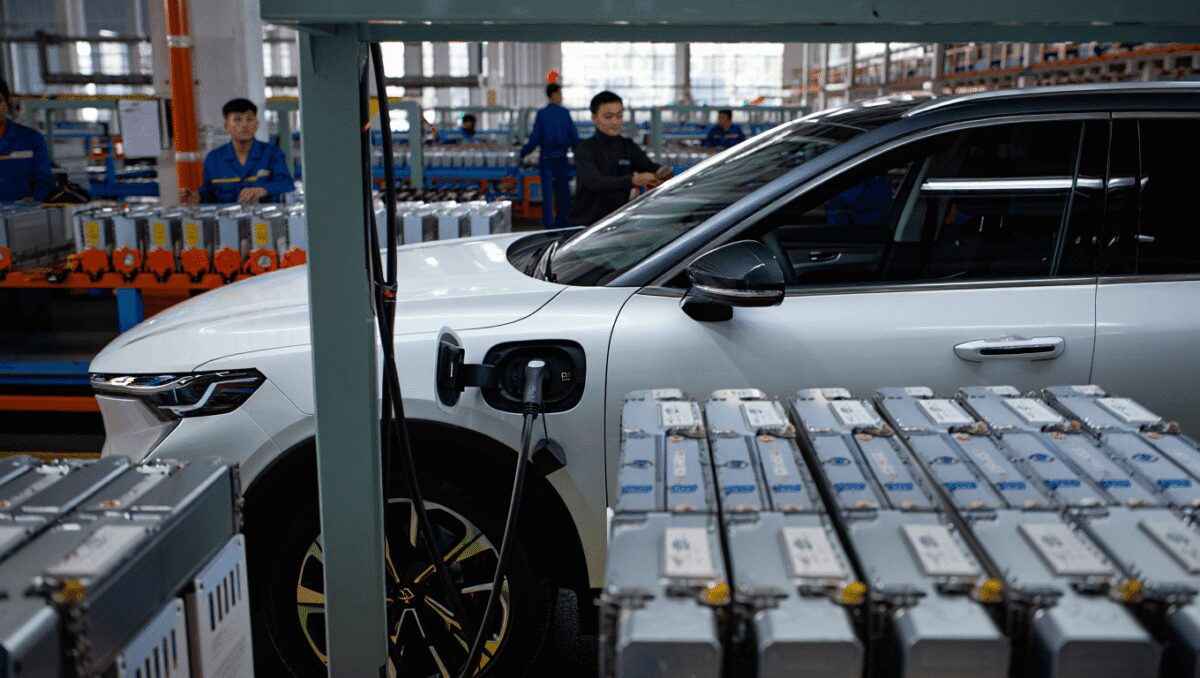
I numeri del mercato globale delle batterie per auto continuano a fotografare una realtà netta: poche aziende, in gran parte cinesi, dominano la produzione mondiale. Gli ultimi dati disponibili mostrano crescita complessiva della domanda e una concentrazione produttiva che mette sotto stress catene di fornitura e strategie industriali in Europa, Corea e Giappone.
Trend di domanda e dimensione del mercato
Secondo l’analisi di SNE Research, nella prima metà dell’anno la richiesta di celle per veicoli elettrici, ibridi plug-in e ibridi convenzionali è salita di circa il 20%. Il totale raggiunto è di 608,5 GWh. Questo incremento riflette il ritmo rapido dell’elettrificazione nel parco auto mondiale.
Google Foto Redact: elimina i dati sensibili dalle immagini
Prince of Persia: The Lost Crown gratis su Nintendo Switch fino al 30 settembre: approfittane
L’aumento della domanda non è distribuito equamente. Una porzione significativa della produzione è concentrata in pochi gruppi. Ciò influisce sui prezzi, sulla disponibilità e sulla capacità dei produttori auto di pianificare l’offerta di vetture elettriche.
Chi guida la produzione: le prime posizioni
La classifica dei fornitori è guidata da realtà che hanno aumentato le consegne rispetto all’anno precedente. Le quotazioni mostrano come il mercato sia polarizzato.
- CATL (Contemporary Amperex Technology Co. Limited): 242,7 GWh consegnati, con una crescita di oltre il 25% e una quota di mercato salita al 39,9%.
- BYD (Shenzhen): circa 87,7 GWh, con crescita modesta e una penetrazione scesa al 14,4%.
- LG Energy Solution: 52,6 GWh e una quota intorno all’8,6%.
- Calb: 31,2 GWh, crescita forte e quota salita al 5,1%.
- Gotion: 28 GWh, con un aumento vicino al 43%.
- Panasonic: 22,7 GWh, in espansione ma con quota leggermente inferiore rispetto all’anno prima.
- EVE: 20,9 GWh, la crescita percentuale più alta del gruppo, oltre il 50%.
- SK On: 19 GWh, in calo del 6,7%.
- Svolt: 15,7 GWh.
- Sunwoda: 14,5 GWh.
Le prime due aziende, CATL e BYD, detengono insieme oltre la metà del mercato. In valore percentuale, la loro quota combinata supera il 54% globale.
La top ten e la concentrazione del settore
I primi dieci produttori coprono quasi il mercato totale. Questo porta a una situazione di forte concentrazione.
- La quota cumulata dei top ten è prossima al 90%.
- Le aziende al di fuori della top ten producono in totale circa 73,3 GWh.
- Queste realtà minori sono cresciute in media più rapidamente, ma rappresentano solo il 12,1% del mercato.
La tendenza è chiara: la produzione di celle si concentra in poche mani. Questo accentua la dipendenza dell’industria automobilistica da fornitori dominanti.
Impatto sull’industria automobilistica e sulle supply chain
La forte presenza cinese nella batteria implica scelte strategiche per case automobilistiche e governi. Alcuni effetti principali:
- Rischio di approvvigionamento per chi non ha contratti di lungo termine.
- Pressione sui prezzi delle celle, sia in salita che in discesa, in base alla domanda e alla capacità produttiva.
- Spinta all’investimento in gigafactory fuori dalla Cina, per ridurre vulnerabilità geopolitiche.
Governi e costruttori stanno valutando incentivi e partnership per diversificare le fonti. Tuttavia, costruire capacità produttiva richiede tempo e capitale.
Prospettive tecnologiche e competitività
L’innovazione nelle chimiche e nei formati di celle può cambiare gli equilibri. Batterie allo stato solido, miglioramenti nella densità energetica e riduzioni dei costi possono favorire nuovi attori.
Tuttavia, la leadership attuale è sostenuta anche da economie di scala e da catene di fornitura integrate. Questo rende difficile una sostituzione rapida dei leader di mercato.
Cosa osservare nei prossimi mesi
Alcuni indicatori da monitorare per capire l’evoluzione del mercato:
- Andamento delle consegne trimestrali in GWh dei principali produttori.
- Nuove capacità annunciate (gigafactory) in regioni extra-cinesi.
- Accordi tra OEM e fornitori per l’approvvigionamento a lungo termine.
- Progressi tecnologici sulle chimiche delle celle e sui costi di produzione.
Queste variabili determineranno la velocità con cui la struttura del mercato potrà riequilibrarsi.